当手机里的AI助手开始主动帮你算这个月还有多少账要还、信用卡💳️何时该存钱时,很多人还没意识到,这场关于"钱包👛"的技术变革,已经从实验室悄悄走进了日常生活。
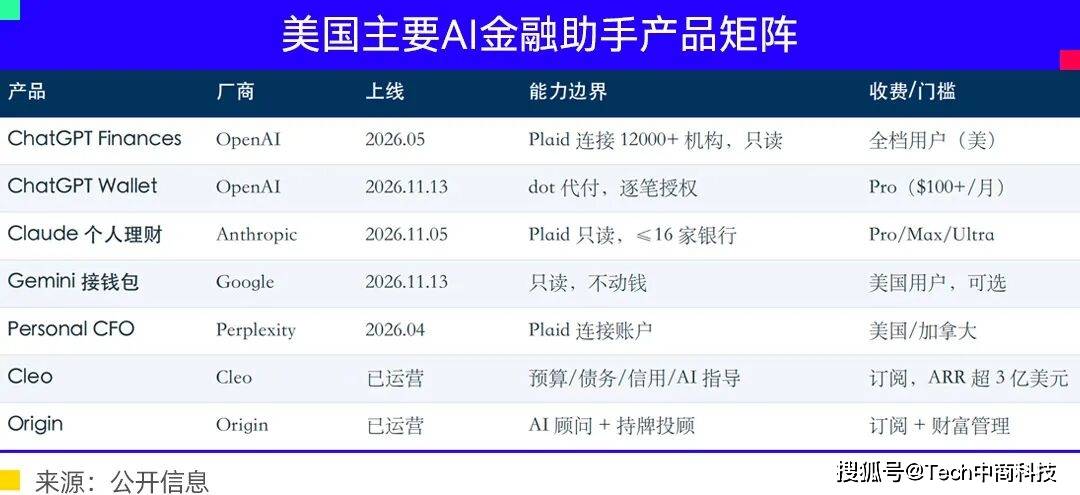
半个月前,海外两家头部AI公司几乎同时出手。一家给自己的应用接上了金融账户接口,用户登录后可以在对话框里直接查看所有银行余额、待付账单,还能一键揪出那些被遗忘的自动续费;另一家则走得更远,干脆上线了独立的支付功能,用户在对话框中核对商品和金额、完成验证后,就能直接完成付款。
消息一出,很多人第一反应是方便,第二反应则是警惕——我的家底,凭什么给你看?
其实仔细拆开看,这两家公司的做法并不算激进。它们目前只开放了"看"的权限,能告诉你钱去了哪、还剩多少,但涉及转账、买理财这些真正掏钱的步骤,都还牢牢锁着。换句话说,眼下这场竞争争的不是谁能先替你做主,而是谁先赢得你那句"我信任你"。
这背后是一门实打实的生意。帮人理清散落在各家银行、各种APP里的账单,本就是很多人的刚性需求。海外已有初创公司把预算、债务管理打包成付费订阅,年收入早已过亿美元💵;另一家专注财富管理的平台,则要求涉及投资建议时必须由持牌机构来完成。两种模式,指向同一个判断:谁掌握了用户的第一问询入口,谁就站在了这波红利的最前排。
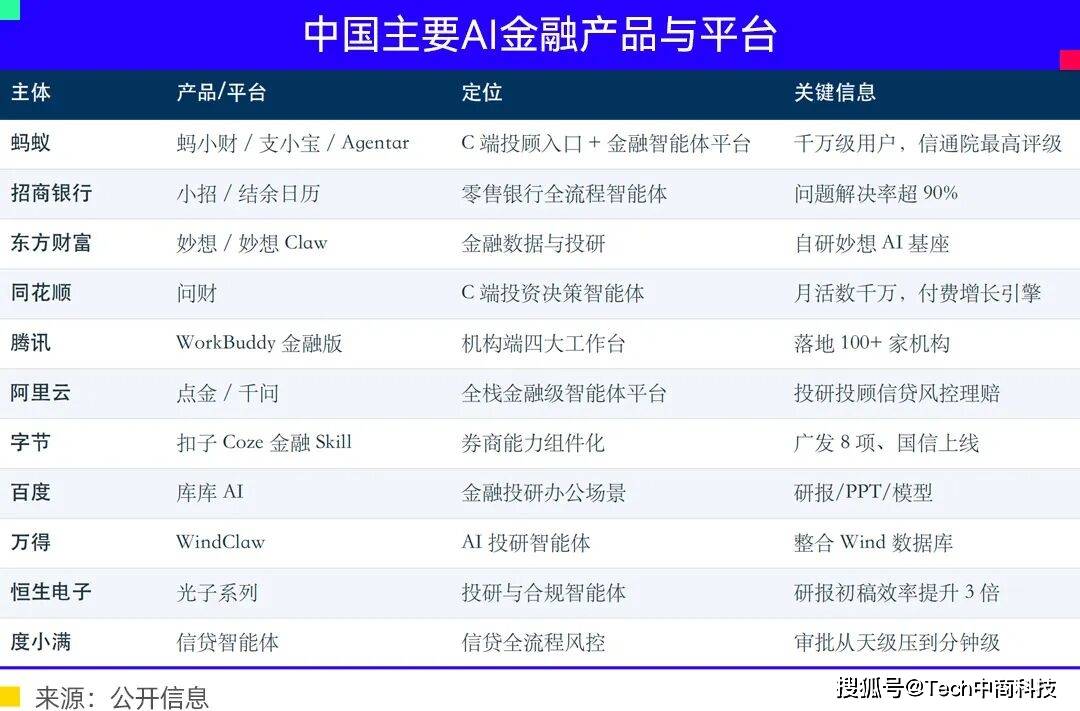
与海外直接让AI触碰个人账户不同,国内走的是另一条路。打开几款主流金融APP会发现,AI更多是嵌在银行或券商自己的体系里——帮你解读行情、梳理账单,至于真正给建议、推产品、办业务,后台仍由持牌金融机构把关。
为什么会有这种差别?因为在国内,一层层看得见的规则把这条赛道围得很清楚。
第一道坎是资格。早在数年前,监管就已明确,用人工智能开展投资顾问业务必须取得相应资质,非金融机构不能借智能投顾之名变相搞资管。AI能写出一份资产配置方案,不等于运营它的公司有资格替你做这笔投资。
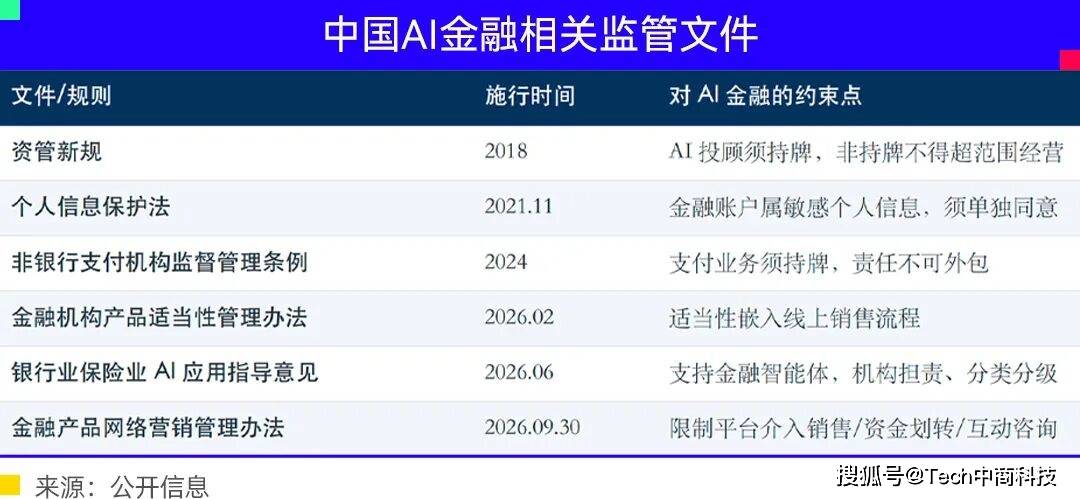
第二道坎是数据。银行流水这类信息,被法律列为敏感个人信息,调用必须取得单独同意。用户愿意对着AI聊天,不代表愿意把自己的全部家当交给任何模型。
第三道坎是执行。钱怎么动、风险怎么测,同样有严格的业务许可和适当性管理要求。用户随口说一句"帮我涨收益",系统不能把它当成无限授权,更不能绕过风险测评直接下单。
这些边界叠加之下,国内更现实的图景逐渐清晰:AI负责把复杂的金融信息翻译成普通人听得懂的话,具体业务则交给有资质的机构来完成。技术公司卖能力、拿服务费,金融机构扛责任、做成交,双方各司其职。
看到这里或许有人问,既然限制这么多,中国AI做金融还有戏吗?答案是肯定的。监管的态度很明确:支持探索,同时也强调谁使用、谁就要承担责任。只要把安全放在效率前面,把户头和账单的每一步都留得下记录、查得到源头,让用户在出错时能找到责任主体,这门生意就值得期待。
说到底,让AI去管钱包👛,用户要的不是一个聪明的销售,而是一个靠得住的管家。它会提醒你少借冤枉钱,也会在你头脑发热时泼一盆冷水。赢得一次授权只是入场券🎟️,能让一个家庭放心地用上很多年,才是这场竞赛真正的决胜点。
评论 (0)
登录后参与评论